O aplicativo de uma fintech mostra um botão: “conecte sua conta empresarial e receba uma oferta melhor”. Você hesita. Entregar o extrato do CNPJ para outra instituição parece arriscado, e a promessa de juro menor soa boa demais.
O Open Finance foi criado justamente para esse tipo de situação. A questão é saber quando os dados da empresa jogam a seu favor e quando eles expõem fragilidades que você nem sabia que o analista enxergaria.
Resposta rápida: Compartilhar dados pelo Open Finance pode baixar o juro quando o histórico da conta mostra faturamento constante, pagamentos em dia e caixa organizado, porque reduz a incerteza de quem empresta. Não há garantia de taxa menor: se a movimentação revelar atrasos, saldo negativo frequente ou mistura entre conta do sócio e da empresa, a oferta pode piorar ou nem aparecer.
O que o banco enxerga quando você clica em “compartilhar”
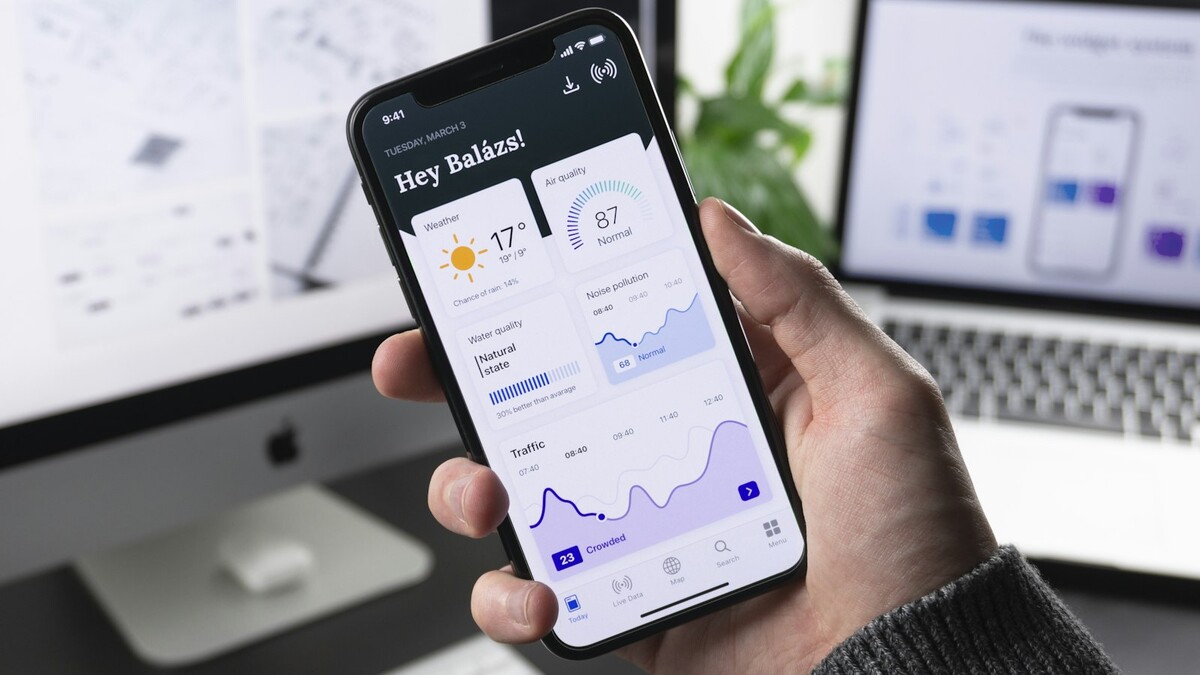
No Open Finance, a empresa autoriza uma instituição a receber dados que estão em outra. Para pessoa jurídica, isso pode incluir dados cadastrais, saldo e movimentação de contas, cartões e operações de crédito já contratadas. Você escolhe quais grupos de dados libera, por quanto tempo e para qual finalidade.
As regras e a lista de participantes estão na página do Open Finance no site do Banco Central. Dois pontos práticos merecem atenção: o consentimento pode ser revogado a qualquer momento, e, no caso de empresa, quem autoriza é o usuário com poderes de representação no internet banking do CNPJ.
Um detalhe que pouca gente percebe: o Open Finance não substitui as consultas que o banco já faz por conta própria, como bureaus de crédito e o sistema de informações de crédito do Banco Central. Ele soma informação. Por isso, ele tende a ajudar mais quem tem boa movimentação e pouca “fama” no mercado.
Por que dado bom vira juro menor
Juro embute o risco que o credor acha que está correndo. Quanto menos ele sabe, mais ele cobra para se proteger.
Imagine uma prestadora de serviços aberta há quatro anos, que sempre trabalhou com um banco só. Para uma instituição nova, ela é quase invisível. Ao compartilhar a movimentação, a empresa mostra entradas regulares, contas pagas em dia e um caixa que nunca ficou negativo. Esse retrato reduz a incerteza e abre espaço para uma oferta mais agressiva.
O efeito é parecido com o que acontece quando o sócio organiza a documentação pessoal. Entender como empresário comprova renda no financiamento mostra que a lógica é sempre a mesma: coerência entre o que se declara e o que aparece no extrato.
A nota de crédito da empresa também entra na conta, e ela nem sempre traduz bem a realidade, como explica o texto sobre Score PJ e por que a nota da empresa nem sempre reflete o mercado. Os dados do Open Finance são uma forma de complementar essa nota.
Quando compartilhar pode atrapalhar
Aqui está o lado que os anúncios não contam.
- Conta da empresa usada como conta pessoal: compras de supermercado, escola dos filhos e transferências frequentes para o sócio sem lógica de pró-labore fazem o analista desconfiar do faturamento real.
- Saldo negativo recorrente: uso constante do cheque especial é lido como falta de capital de giro, o que pesa contra.
- Receita concentrada em poucos clientes: se três pagadores respondem por quase toda a entrada, o risco percebido sobe.
- Dívidas espalhadas: a soma das parcelas em outras instituições pode mostrar comprometimento maior do que você imaginava.
Nenhum desses pontos é motivo para esconder dados. Eles são um aviso para arrumar a casa antes de pedir crédito. Em alguns meses de movimentação organizada, o mesmo compartilhamento passa a ajudar.
Open Finance não é só empréstimo
Para muitas empresas, a oferta mais útil que aparece depois do compartilhamento nem é um empréstimo, mas uma forma de antecipar dinheiro que já está a receber. Quem vende a prazo pode comparar os bancos com menor taxa de antecipação no boleto e decidir se compensa mais do que um capital de giro.
Nessa comparação, dois detalhes mudam bastante o custo. O primeiro é a antecipação com ou sem coobrigação, que define se a empresa continua responsável quando o cliente não paga o boleto. O segundo é o prazo: o tempo de liberação da antecipação de recebíveis costuma ser menor quando a instituição já tem os dados da conta, porque parte da análise vem pronta.
| Situação da empresa | Efeito provável do Open Finance | O que fazer antes |
|---|---|---|
| Movimentação regular, sem atrasos | Oferta melhor ou análise mais rápida | Compartilhar e pedir proposta em mais de uma instituição |
| Empresa nova, pouco histórico | Ajuda pouco, há pouco a mostrar | Considerar crédito com garantia ou aguardar mais meses de conta |
| Contas misturadas com o sócio | Pode piorar a leitura de risco | Separar contas e definir pró-labore antes |
| Muitas dívidas em outras instituições | Revela comprometimento alto | Planejar a troca de dívidas antes de buscar crédito novo |
Open Finance, Cadastro Positivo e bureaus não são a mesma coisa
Três fontes costumam se misturar na cabeça de quem pede crédito. O Cadastro Positivo reúne o histórico de pagamentos de contas e empréstimos e, desde 2019, a inclusão passou a ser automática, com possibilidade de pedir a saída. Os bureaus privados juntam esse histórico com protestos, dívidas comerciais e consultas recentes para gerar uma pontuação.
O Open Finance é diferente em dois pontos. Ele depende do seu consentimento, instituição por instituição, e mostra a movimentação da conta, não só se você pagou ou atrasou. É a única das três fontes em que a empresa escolhe, ativamente, abrir mais informação para conseguir uma oferta melhor.
Na prática, quem analisa crédito cruza as três. Uma empresa com pontuação mediana no bureau, por causa de pouco histórico, pode compensar isso com movimentação saudável no Open Finance. O contrário também acontece: nota boa, mas extrato que mostra caixa no limite todo fim de mês. Em consultorias como a do Christian Roos, que atende pessoas físicas, empresas e condomínios, essa leitura conjunta é o ponto de partida antes de levar o pedido às instituições.
O passo a passo que funciona na prática
- Baixe os extratos dos últimos seis a doze meses e leia como se fosse o analista. O que chama atenção?
- Corrija o que dá: separe despesas pessoais, regularize pró-labore e reduza o uso do limite da conta.
- Escolha quais dados compartilhar. Para crédito, normalmente bastam cadastro, contas e operações de crédito.
- Peça propostas em mais de uma instituição. O compartilhamento é por instituição e por finalidade.
- Compare pelo CET, não pela taxa do anúncio.
- Revogue os consentimentos que não fazem mais sentido depois de fechar a operação.
O artigo Open Finance revela onde seu dinheiro está espalhado? mostra o mesmo recurso do lado da organização financeira, útil para o sócio que quer enxergar tudo em um só lugar.
Onde entra quem compara instituições
O Open Finance facilita a vida de quem cota crédito em vários lugares, mas não faz a escolha por você. Ofertas automáticas costumam mostrar o produto que o algoritmo daquela instituição prefere vender.
É aqui que um profissional independente ajuda. O Christian Roos, especialista em crédito estruturado que compara soluções em mais de 50 instituições, organiza com o cliente os documentos e a defesa da operação de crédito antes de levar o pedido adiante. Ele também compara taxa, prazo e garantia antes de recomendar, o que evita aceitar a primeira oferta que aparece no aplicativo.
Em casos com garantia, a velocidade também muda. Saber quanto demora o crédito com garantia de veículo ajuda a decidir se vale esperar a avaliação do bem ou se a oferta via Open Finance resolve o curto prazo.
Perguntas que aparecem antes de clicar em “autorizar”
O banco que recebe os dados pode usá-los para qualquer coisa?
Não. O consentimento indica a finalidade, os dados e o prazo. Fora disso, o uso não está autorizado. Se mudar de ideia, revogue pelo aplicativo de qualquer uma das instituições envolvidas.
Compartilhar dados pede uma consulta que derruba o score?
O compartilhamento em si não é uma negativa nem uma dívida. O que pode pesar é fazer muitos pedidos de crédito em pouco tempo, o que algumas instituições leem como necessidade urgente de dinheiro.
Vale também para o sócio pessoa física?
Vale. Muitos empresários usam o mesmo raciocínio em operações pessoais, como um financiamento de imóvel para empresário, em que a renda vem de pró-labore e distribuição de lucros e precisa ser bem demonstrada.
Se a sua empresa está neste ponto, faça isto
- Se a conta é organizada e o faturamento é estável, compartilhe com duas ou três instituições e use as propostas como base de negociação com o seu banco atual.
- Se a conta está misturada com a do sócio, arrume isso primeiro. Três a seis meses de movimentação limpa valem mais do que qualquer argumento.
- Se a empresa é nova, o Open Finance terá pouco a mostrar. Garantias reais ou antecipação de recebíveis tendem a funcionar melhor.
- Se a decisão é grande, peça ajuda de quem atende empresas e pessoas físicas na estruturação de crédito, como o Christian Roos, para comparar o mercado sem depender só das ofertas automáticas.